你的位置:万博官方网站(官方)手机APP下载IOS/安卓/网页通用版入口 > 新闻资讯 >


 热门栏目
自选股
数据中心
行情中心
资金流向
模拟往返
客户端
开始:中金点睛
中金扣问
NOAA预测一次有不雅测纪录以来最强的“超强”厄尔尼诺事件或将形成。咱们发现,1960年以来历轮强及超强级别的厄尔尼诺好像率会导致公共玉米、棕榈减产,大豆则存增产可能。当前,公共农居品供需基本面本就处于宽松向紧平衡切换阶段,重复霍尔木兹海峡航运受限推升油价、栽种老本和生物燃料替代需求,黑海食粮外运受阻,供需、地缘、天气共同催化价钱走强。
Abstract
摘抄
本轮超强厄尔尼诺:升温或创历史峰值,太平洋区域东涝西旱。厄尔尼诺是赤谈太平洋中部和东部海温相配增暖激发的当然局面:1)气温降水:公共气温合座偏高,好意思洲降水更多、东南亚干旱彰着,中国长江流域次年可能存洪涝风险。本轮厄尔尼诺峰值太平洋海面相对温度或创历史新高,近两月温度已达1951年以来历史同时最高值。2)发生时刻:峰值多为11月至次年1月。NOAA预测本轮峰值或为10-12月,中国在厄尔尼诺衰减并收尾的27年夏日影响更为显贵。3)影响作物:由于峰值无为在北半球冬季、南半球夏日,北半球主粮作物分娩大批影响偏小,南好意思玉米、大豆等孕育期与厄尔尼诺重合受影响更大,多年生且纠合于东南亚的棕榈和橡胶、非洲的可可等也存影响。
历史农居品影响:玉米、棕榈减产概率较大,大豆存增产可能。1)玉米:历史3次超强厄尔尼诺均导致减产。过往减产主要由巴西导致,历史3次超强事件中有2次形成巴西玉米面积下降17-18%。2)大豆:历史3次超强厄尔尼诺发生2次增产。厄尔尼诺导致巴西北部干旱和南部降水对其大豆分娩影响存在对冲,历史产量正向概率更大。3)棕榈:历史3次超强厄尔尼诺均导致减产。产区高度纠合于东南亚,干旱大批导致单产下修。
农居品价钱预判:供需收紧为基础,极点天气、高油价和交易扰动共振催化农居品价钱上升。咱们测算公共玉米/大豆库消比每下降1ppt,对应价钱涨幅约20%、9%。玉米层面,好意思国干旱冲击提振价钱,南好意思潜在洪涝影响决定加价上限。大豆层面,公共产量下修预期举高价钱,高油价推升生物柴油需求形成支合手。中性假定下,咱们预测3-6个月外盘CBOT玉米/大豆价钱涨幅20%/10%。我国小麦、水稻等供应保险有余,咱们预测受极点天气影响有限。
风险
极点天气风险、地缘关系风险、交易摩擦风险。
Text
正文
超强厄尔尼诺:强在何处、影响那处?
何为厄尔尼诺?厄尔尼诺是赤谈中东太平洋海温相配增暖激发的当然局面,平均每2-7年发生一次,每次合手续约9-12个月。平素情况下热带太平洋西暖东冷,而厄尔尼诺发生时,东太平洋海水相配升温,太平洋中东部合手续偏暖;拉尼娜则是与厄尔尼诺违抗的局面局面,即赤谈中东太平洋海温相配偏低,导致热带太平洋东西海温差进一步扩大。
如何倡导超强厄尔尼诺?本轮强度冲破历史峰值,升温更高、东涝西旱特征或更彰着。好意思国国度景色局(NOAA)局面预测中心(CPC)概述多模子预测本轮厄尔尼诺将在年底前合手续增强,预测峰值出现超强厄尔尼诺的概率达到98%,且强度可能成为一次有不雅测纪录以来最强的“超强”厄尔尼诺事件。
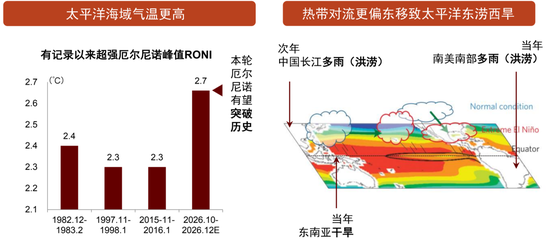
► 气温:海平面名义相配温度更高。相对海洋Niño指数(简称RONI)大于就是2℃时即为超强厄尔尼诺,凭据NOAA/CPC预测,本轮厄尔尼诺峰值预测在2026年10月至12月,峰值RONI预测均值为2.7℃,有望进取历史最岑岭值的2.4℃。东南亚地区容易出现极点高温,南好意思部分地区及北好意思北部偏暖,而北好意思南部等地区可能偏冷。
► 降水:往日东太平洋降水增强、西太平洋偏干,衰减年中国长江流域易洪涝。超强厄尔尼诺相对中等偏弱厄尔尼诺具有彰着热带对流向太平洋东部移动的特征[1],从而导致东太平洋降水彰着增强(如南好意思东南部),而西太平洋(如印尼)的干旱特征较为彰着。据国度局面中心,超强事件下的中国在厄尔尼诺衰减并收尾的夏日影响更为显贵,预测次年夏日中国中东部降水总体偏多,尤其是长江中下流地区降水偏多彰着,暴雨洪涝风险愈加彰着。
图表1:超强厄尔尼诺的典型特征
贵寓开始:NOAA/CPC,Increasing frequency of extreme El Niño events due to greenhouse warming(Wenju Cai等,2014),中金公司扣问部
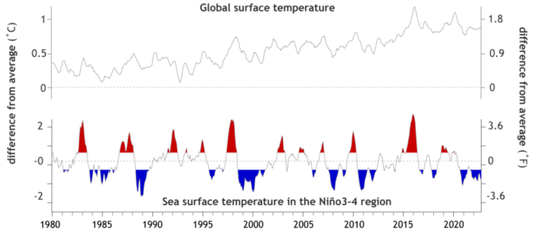
► 厄尔尼诺影响旅途:强度峰值无为在往日11月至次年1月达到,海温到气温的影响存在滞后性。厄尔尼诺强度峰值无为在往日11月至次年1月达到,对气温的影响存在滞后性,厄尔尼诺局面导致气温每升高1℃,公共平均地表温度就会上升0.07℃,气温上升相较海面温度上升滞后2-3个月。
图表2:厄尔尼诺推升公共气温,海面峰值温度与大气温度存在2-3个月滞后效应
► 厄尔尼诺的影响作物:南好意思农居品孕育期与厄尔尼诺重合,东南亚经济作物濒临合手续性影响。1)影响正处于南半球栽种孕育期的大豆、玉米:对南好意思玉米或存在多雨诱发洪涝的负面影响、对大豆存在部分产区的干旱和多雨的对冲影响。2)影响多年生且纠合栽种在东南亚的橡胶、棕榈:东南亚产区干旱导致橡胶、棕榈单产或下滑。3)其他潜在的影响作物包括:可可(非洲干旱)、咖啡(越南干旱)、水稻(中国次年长江洪涝)、甘蔗(印度干旱、巴西多雨)等。
图表3:厄尔尼诺对公共降水与作物典型影响图
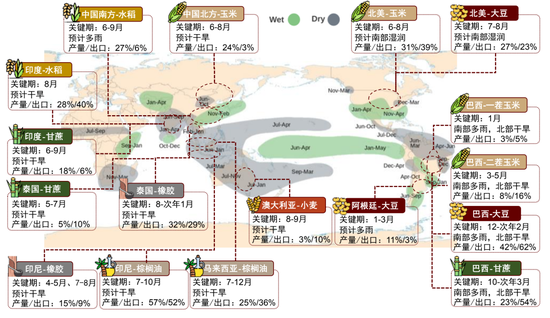
注:产量和出口的百分比是指该国度与区域占公共的比例
贵寓开始:当然资源部,IRI,USDA,中金公司扣问部
历史影响复盘:强厄尔尼诺时间玉米、棕榈好像率减产,大豆存增产可能
玉米:巴西产区极点降水负面影响显贵,历史强及超强厄尔尼诺均发生减产
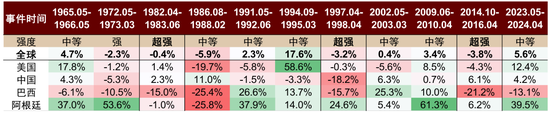
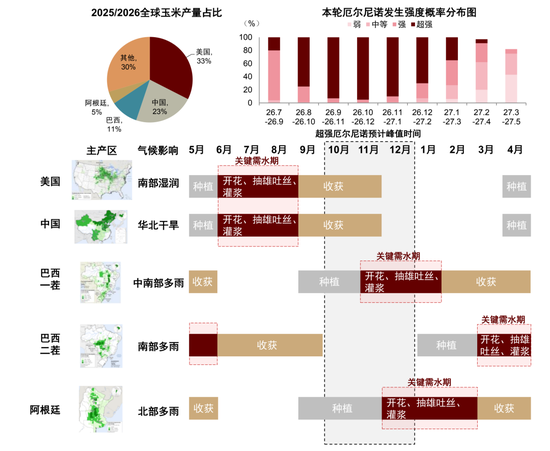
超强厄尔尼诺对公共玉米产量有负面影响,历史上强及超强厄尔尼诺均发生减产,平均减产幅度为2.4%,巴西洪涝对面积负面影响显贵。公共玉米主产区主要纠合在好意思国、中国、巴西、阿根廷四国,,由于隐私面较广,不同国度受厄尔尼诺影响存在彰着各别。1)区域时刻上看,无为超强厄尔尼诺峰值时当前中国与好意思国玉米已收货、而南好意思则处于玉米的栽种和孕育期,南好意思受影响概率更大。2)影响方进取看,超强厄尔尼诺导致巴西南部多雨或洪涝,关于面积负面影响较大。概述3次超强厄尔尼诺规章,公共产量降幅较小,阔别-0.4%/-3.2%/-3.8%,其中单产负面影响有限、面积的负向影响更显贵。分区域看:
► 北半球:厄尔尼诺对北半球玉米影响不显贵,仅97/98年中国发生较严重旱灾。3次超强厄尔尼诺中好意思国减产2次,减产平均幅度1%;中国减产1次,减产幅度18%,总体看厄尔尼诺对北半球玉米影响偏弱。
► 南半球:巴西负面影响显贵,阿根廷影响偏正面。3次超强厄尔尼诺中巴西均发生减产,减产平均幅度15.6%;阿根廷增产2次,平均增产幅度15.4%,减产1次的幅度仅1%。巴西在厄尔尼诺下易受洪涝形成面积减少,3次超强厄尔尼诺2次形成巴西玉米面积下降17-18%,1次形成巴西玉米单产下降22%。一方面,巴西一茬、二茬玉米主要栽种于巴西中南部,受南部降水影响的概率较高;另一方面,存在因极点降水导致二茬玉米迟播从而脱离最好孕育期导致的单产下降。
图表4:1960年以来中等及以上强度厄尔尼诺事件中玉米主产国产量同比增减变化
图表5:公共玉米产量占比、主产区及孕育日期
大豆:南好意思产区影响分化,超强厄尔尼诺增产概率较大
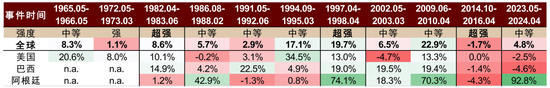
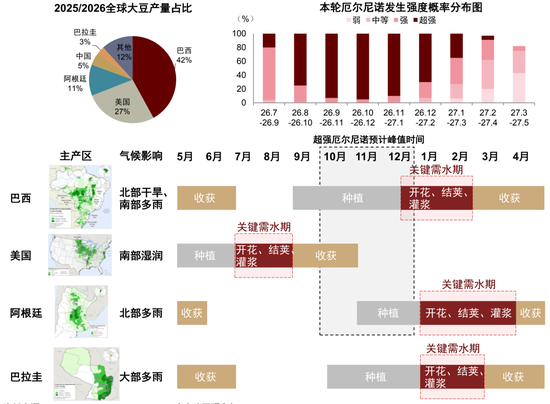
超强厄尔尼诺对公共大豆影响总体正面,历史上3次超强厄尔尼诺发生2次增产,平均增产幅度为14%,1次减产幅度为1.7%。巴西、阿根廷受厄尔尼诺正向影响大;好意思国影响总体有限。1)区域时刻上看,无为超强厄尔尼诺峰值时当前好意思国大豆已收货、而南好意思则处于大豆的栽种和孕育期,南好意思时刻上与厄尔尼诺影响重合;2)影响方进取看,超强厄尔尼诺导致南好意思北部干旱、南部多雨,产量对冲后影响总体正面。概述3次超强厄尔尼诺规章,公共产量总体加多,阔别+8.6%/+19.7%/-1.7%。分区域看:
► 北好意思:厄尔尼诺对北好意思影响总体有限。3次超强厄尔尼诺中好意思国增产2次,增产平均幅度11.5%,由于作物孕育期与厄尔尼诺峰值期总体错峰,而收货期未出现彰着冲击大豆收货的天气,总体影响有限。
► 南好意思:南北部增减产对冲,增产概率大,亦有减产可能。3次超强厄尔尼诺中巴西增产2次,增产平均幅度17%,1次减产幅度为1.4%;阿根廷增产2次,平均增产幅度37.7%,减产1次的幅度仅4.3%。由于巴西大豆栽种区域散播较广,在北部、南部均有栽种,相较玉米并非高度纠合于巴西中南部,巴西北部与南部的降水各别导致厄尔尼诺的影响可能对冲,产量正向影响概率大,但存在减产可能。
图表6:1965年以来中等及以上强度厄尔尼诺事件中大豆主产国产量同比增减变化
图表7:公共大豆产量占比、主产区及孕育日期
棕榈油:产区高度纠合,历史上超强厄尔尼诺均发生减产
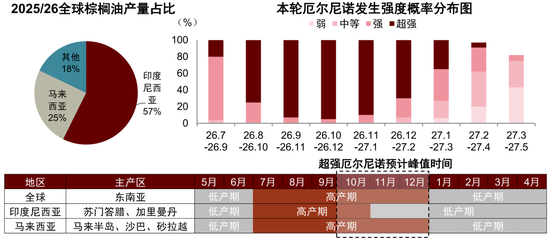
超强厄尔尼诺对棕榈油产量负面影响显贵,历史上3次超强厄尔尼诺均发生减产,平均单产下降幅度为8.4%。公共棕榈油分娩主要纠合于东南亚。1)区域时刻上看,油棕孕育周期长、对水分供应较为敏锐,需要有余且全年相对均匀的降雨,厄尔尼诺形成产区干旱后,对棕榈油产量的影响存在9-12个月滞后。2)影响方进取看,厄尔尼诺主要通过加重东南亚干旱影响油棕分娩,导致次年产量下降。分区域看具体来看,3次超强厄尔尼诺下,印尼单产下降2次,平均降幅14%;马来西亚单产均下降,平均降幅13%,且单产降幅随时刻升迁。
图表8:1975年以来中等及以上强度厄尔尼诺事件中棕榈油主产国产量同比增减变化
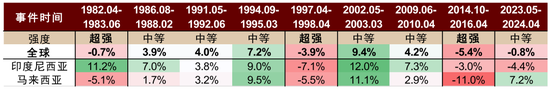
注:印度尼西亚与马来西亚缱绻占公共棕榈油产量82%,其他国度棕榈油单产低使公共单产失真,故此处用印度尼西亚与马来西亚单产加权代替公共单产
贵寓开始:NOAA,USDA,中金公司扣问部
图表9:公共棕榈油产量占比、主产区及高产时刻
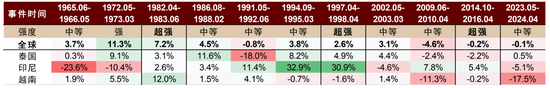
橡胶:历史超强厄尔尼诺存单产下降概率,近3次中等强度以上均发生减产
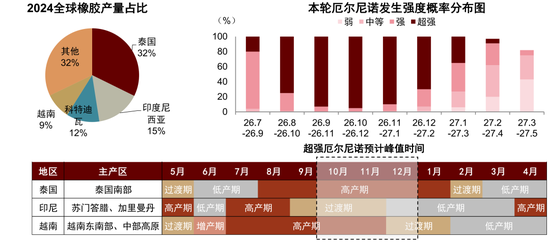
超强厄尔尼诺对公共橡胶产量有一定负面影响,历史上3次超强厄尔尼诺发生1次产量下降、2次单产下降,平均单产下降幅度为2.2%,最近3次中等以上强度厄尔尼诺均发生减产。公共橡胶主产区主要纠合东南亚的泰国、印度尼西亚、越南。1)区域时刻上看,橡胶栽种区域纠合,且胶树孕育周期长,厄尔尼诺时刻隐私胶树孕育周期,且无为在胶树高产期发生厄尔尼诺;2)影响方进取看,超强厄尔尼诺导致东南亚干旱,减产倾向较高。分区域看具体来看:
► 泰国与越南:早期橡胶树龄年青缓冲了厄尔尼诺的负面影响,跟着树龄增长,连年来厄尔尼诺事件下倾向减产。
► 印尼:印尼在东南亚国度中受厄尔尼诺的影响较为卓越,其橡胶单产常常在厄尔尼诺发生的第一年即显贵下降。
图表10:1965年以来中等及以上强度厄尔尼诺事件中橡胶主产国产量增减变化
图表11:公共橡胶产量占比、主产区及割胶时刻
订价逻辑与预判:公共农居品供需向紧平衡切换,极点天气、高油价和交易扰动共振催化价钱上升
库消比与价钱弹性:食粮作物负关联性较高,经济作物关联性偏弱
玉米(食粮代表):负关联性最强,动力属性合座上移价钱核心
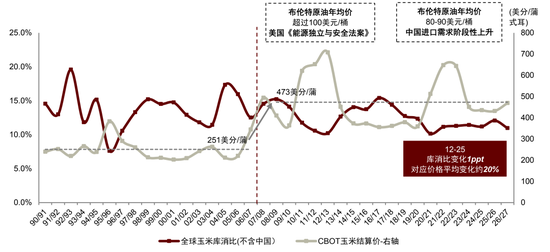
玉米的库存破钞比与价钱存在负关联关系,平均来看库消比平均下降1ppt对应价钱弹性区间在16-26%。咱们以90/91年度至26/27年度公共(除中国)玉米库存破钞比与CBOT玉米结算价对照,2者存在彰着的负关联关系。咱们测算库消比价钱弹性区间在16-26%。
动力需求升迁玉米价钱核心并翻开进取空间。2007/08年度后,玉米的价钱核心上移89%,时刻好意思国于2007年通过《动力独处与安全法案》,导致玉米酒精需求的大幅增长,且与原油价钱关联性增强。
图表12:玉米库消比与CBOT玉米价钱逻辑关系
大豆(油籽代表):动力与累库需求共振,近10年库消比价钱负关联性褂讪
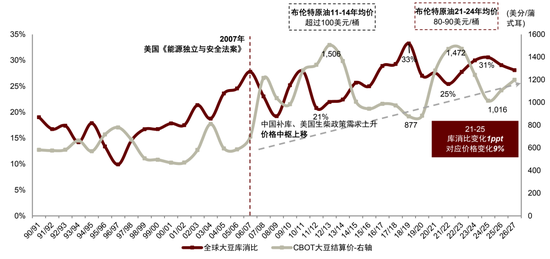
动力属性与中国累库需求带动价钱上移,近10年库消比价钱关联性褂讪。大豆价钱与库消比具备彰着的负关联关系,但大豆的库消比与价钱的分歧称性相较于玉米更强
► 库消比见底时,价钱涨幅更高:基于大豆的动力属性,短期高油价拉升大豆价钱。12/13年度、22/23年度两个高价阶段阔别对应布伦特原油的年度均价在100、80-90好意思元/桶。
► 库消比见顶时,价钱底部抬升:中国补库、好意思国生柴策略利多需求,大豆价钱底部抬升。中国大豆的连年来的补库需求带动平衡价钱上移;此外,2026年好意思国环保署(EPA)提高26-27年可再生燃料掺混义务,并对境内燃料提供税收抵免,大幅加多了豆油的工业破钞量。
合座需求上移导致平衡表边缘收紧,连年库消比平均下降1ppt对应价钱涨幅褂讪在约9%。咱们测算18/19至21/22加价、21/22至24/25跌价中库消比变化1ppt对应价钱变化9%。
图表13:公共库消比与CBOT大豆价钱逻辑关系
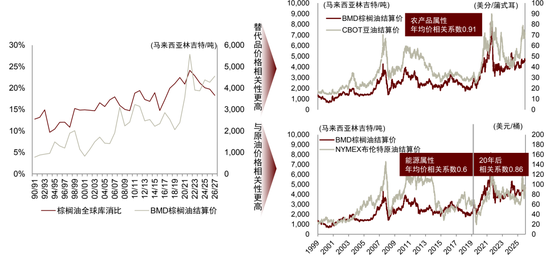
棕榈油(经济作物代表):库消比线路力度相对偏低,与替代品及油价关联性更高
供需平衡的移动时时,库消比对价钱趋势的线路力度较低。90/91-26/27年度的关忖度数为+0.72。棕榈油库消比线路力度不足主要源于:1)棕榈油与替代品价钱关联性更高:其他油脂变化会容易传导棕榈油价钱变化,咱们测算2000-2025年间BMD棕榈油结算价与CBOT豆油结算价的关忖度数达到0.91。2)棕榈油与原油价钱关联性更高:棕榈油主产国之一印尼从2006年起制定生物燃料策略,从2008年的B2.5(生物柴油强制掺混2.5%)至2026年的B50,升迁了原油与棕榈油的关联性,咱们测算2000-2025年间BMD棕榈油结算价与布伦特原油结算价的关忖度数达到0.6,2020年后两者趋势同步性进一步升迁,关忖度数达到0.86。
图表14:棕榈油库存破钞比与价钱的关联性弱、与豆油及原油关联性更强
价钱预判:预测外盘玉米存20-30%、大豆存10-20%上行空间,棕榈油存20%操纵上行空间
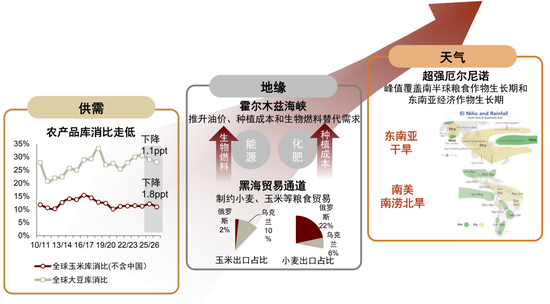
供需、地缘、天气正共同催化农居品价钱走强。当前,公共农居品供需基本面本就处于宽松向紧平衡切换阶段,且霍尔木兹海峡受限推升油价、栽种老本和生物燃料替代需求,黑海花式影响食粮出口,供需、地缘、天气正共同催化价钱走强。
► 供需:供需收紧带动农居品价钱易涨难跌。供给端,26年好意思国栽种期玉米、大豆优良率偏低,重复前期玉米面积下降共同导致产量下降;需求端,中国采购好意思豆、好意思国及印尼生柴策略加多油籽需求;供需共同带动平衡表收紧,USDA预测26/27年度国外玉米/公共大豆库消比阔别为11%/28%,较上一年度下降1.8/1.1ppt。
► 地缘:地缘花式扰动,霍尔木兹海峡受限推升油价、栽种老本和生物燃料替代需求,黑海花式制约小麦等食粮交易,加多供应风险、升迁农居品价钱核心。地缘花式扰动之下,霍尔木兹海峡通航受限带动动力、化肥供应中断,9月9日以来原油价钱升至100好意思元/桶以上高位,从而升迁栽种老本以及玉米酒精、豆油柴油等动力需求;俄乌冲突导致黑海食粮出口受限,俄乌提供28%小麦和12%的玉米出口,老本上行、需求提振、交易中断或共同加重农居品供应风险,升迁价钱核心。
► 天气:厄尔尼诺峰值期对应南半球主粮栽种孕育期和东南亚经济作物要道孕育期,翻开农居品价钱上腾飞间。厄尔尼诺峰值时刻导致东南亚干旱相对详情,但南好意思产区历史上玉米易受洪涝发生减产、大豆的南北增减产对冲亦存在省略情趣,咱们以为,若厄尔尼诺导致南好意思减产,则或将冲击原先的丰产预期,农居品价钱有望进一步上升。
图表15:供需、地缘、天气正共同催化农居品价钱走强
玉米:好意思国干旱冲击当前单产预期,南好意思天气预期差较大
当前基本面:优良率低迷,好意思国玉米单产存下修风险。好意思国玉米仍处于孕育要道阶段,戒指8月30日的玉米优良率仅为57%,低于25年同时12ppt。
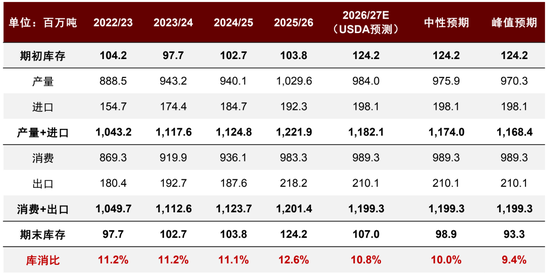
平衡表推算:外盘中性预期3-6个月区间较8月涨幅20%,峰值预期涨幅30%,对应3-6个月CBOT价钱核心区间560-610好意思分/蒲式耳。
► 外盘方面,咱们假定,中性预期下计划好意思国受干旱影响较当前库消比下调0.8ppt,结合原油进取弹性咱们估算核心相对8月均价上升20%,预测CBOT玉米约560好意思分/蒲式耳;咱们以为在超强厄尔尼诺下,巴西丰产预期或受厄尔尼诺洪涝影响,咱们预测带动库消比下修至9.4%,较当前库消比下调1.4ppt,凭据弹性咱们估算核心相对8月均价上升30%,预测CBOT玉米610好意思分/蒲式耳。
► 内盘方面,9月USDA预测中国26/27年度玉米库消比51%,库存安全度较高,且厄尔尼诺对玉米产区影响有限,但计划外盘加价后国内入口采购老本上升、入口减少,或边缘带动供应小幅减量和去库,预测玉米价钱有望小幅走强。
图表17:公共(不含中国)玉米平衡表预测
大豆:好意思豆产量存下修风险,生柴需求加多紧缩平衡表
当前基本面:优良率低迷但好意思豆单产超预期上调,生柴需求加多紧缩平衡表。9月USDA预期好意思豆单产为52.8蒲式耳/英亩,较8月上调0.2%,诚然当前优良率接近22/23年水平,对应USDA本色测产好于预期,需暖热后续收货期本色情况的变化。
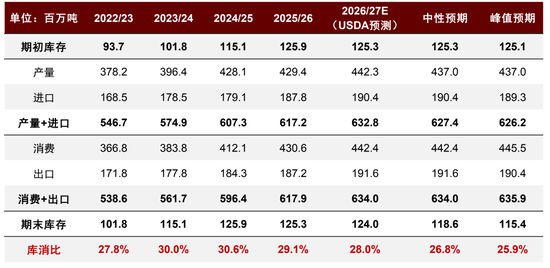
平衡表推算:大豆受厄尔尼诺预期影响存在省略情趣,表里盘中性预期较8月涨幅10%,峰值预期涨幅20%,对应3-6个月CBOT价钱核心区间1300-1400好意思分/蒲式耳。咱们假定,中性预期下计划好意思国干旱、南好意思产区厄尔尼诺增产受压下,公共库消比下修至27%,较当前库消比下调1.2ppt,结合原油进取弹性咱们估算核心相对8月均价上升约10%,预测CBOT大豆1300好意思分/蒲式耳;需求上升预期下计划高油价不息推升需求,带动库消比下修至26%,较当前库消比下调2.1ppt,凭据弹性咱们估算核心相对8月均价上升约20%,预测CBOT大豆1400好意思分/蒲式耳。
图表19:公共大豆平衡表预测
棕榈油:弱实验冉冉诞生,强预期进一步抬升
当前基本面:由供应复原向供应收紧切换。供应端看,马来西亚7月棕榈油产量同比-1.1%至179万吨,同比也曾伙同第五个月下降;高产季的供应改善力度正在减轻,跟着四季度插足季节性减产阶段、出油率回落,供应端有望冉冉收紧。需求端看,印尼自7月认真执行B50生物柴油策略,全年预测独特加多约174万吨毛棕榈油需求。
平衡表推算:表里盘中性预期较8月涨幅20%,对应3-6个月BMD棕榈油价钱核心区间5500马来西亚林吉特/吨(内盘棕榈油均价11500元/吨)。本轮厄尔尼诺下,树龄老化与天气扰动共同制约东南亚棕榈油产量,厄尔尼诺将影响27年产量完了,预测27年下修库消比至13%,较当前库消比下调5ppt,结合原油进取弹性咱们估算核心相对8月均价上升20%,预测BMD棕榈油5500马来西亚林吉特/吨(国内入口依赖度高,内盘涨幅一致)。
其他主要农居品
图表22:其他主要农居品受厄尔尼诺影响与价钱判断总览
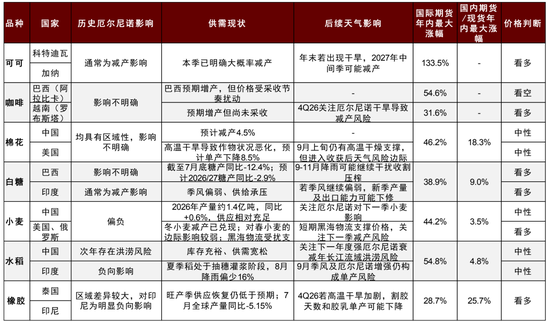
注:外盘价钱为可可(ICE可可)、阿拉比卡咖啡(纽交所)、罗布斯塔咖啡(伦敦商品往返所)、棉花(ICE2号棉花)、小麦(CBOT小麦)、水稻(CBOT糙米)、橡胶(东京橡胶RSS3);内盘价钱为棉花(郑交所)、白糖(郑交所)、小麦(现货价)、水稻(现货价)、橡胶(上交所)
贵寓开始:USDA,iFinD,ICCO,Oxford Economics,COCOBOD,Conab,Cotton Incorporated,Impax,Czarnikow,Reuters,NOAA/CPC,Barchart,ICE Futures U.S.,ICE Futures Europe,中金公司扣问部
可可前期供给冲击已鞭策价钱显贵上升,暖热四季度厄尔尼诺潜在干旱影响。
► 厄尔尼诺历史影响:无为为减产影响。三次超强厄尔尼诺中,科特迪瓦对应作物年度产量3次均下降,平均降幅约14%;加纳产量1次下降、2次加多;厄瓜多尔产量3次均下降。
► 价钱与判断:价钱已处高位,厄尔尼诺孝顺远期上腾飞间。咱们以为,若西非年末干旱和中间季减产进一步完了,可可价钱仍有上腾飞间。
咖啡前期供应节拍扰动鞭策阿拉比卡显贵上升,巴西新豆加速开释后价钱仍有回破碎间,暖热越南厄尔尼诺风险。
► 厄尔尼诺历史影响:影响不彰着。三次超强厄尔尼诺中,巴西对应收货年度产量3次均加多,平均增幅约42%;越南对应作物年度产量2次加多、1次下降,增产年份平均增幅约4.0%,减产年份降幅约13.0%
► 价钱与判断:阿拉比卡价钱已处高位,预测随供应开释回落;罗布斯塔有上腾飞间。咱们以为,若巴西出口和ICE补库不息加速,阿拉比卡仍有回破碎间;越南需暖热后期厄尔尼诺干旱风险,产量低于预期则有上腾飞间。
棉花供给端天气风险鞭策价钱快速上升,进一步上腾飞间有限。
► 厄尔尼诺历史影响:对中国、好意思国棉花的影响具有区域性,总体影响场合不解确。三次超强厄尔尼诺中,好意思国棉花产量3次均下降,平均降幅约15.1%;中国2次加多、1次下降;印度和巴西均为2次下降、1次加多,区域各别较为彰着。
► 价钱与判断:棉价已处高位,进一步上腾飞间有限。咱们以为,改日好意思国南部高温干燥天气预测合手续至9月上旬,对短期价钱仍有支合手,但高价对纺织需乞降入口采购的禁锢将戒指进一步上腾飞间。
白糖实验供需仍偏宽松,厄尔尼诺支合手远期预期。
► 厄尔尼诺历史影响:无为有益于巴西甘蔗孕育,但侵略收货和压榨,无为导致印度、泰国减产。三次超强厄尔尼诺中,巴西糖产量2次加多、1次下降,增产年份平均增幅约9.0%,减产年份降幅约3.6%;印度和泰国均3次下降,超强厄尔尼诺对印度、泰国供给的负向影响更为褂讪。
► 价钱与判断:价钱已处高位,仍有上腾飞间。咱们以为,若9-11月巴西降雨合手续侵略压榨、印度季风不息偏弱,糖价仍有上腾飞间。
小麦本季主产区减产风险已基本完了,黑海物流扰动支合手价钱,暖热厄尔尼诺对下一季小麦的影响。
► 厄尔尼诺历史影响:历史上厄尔尼诺对好意思国、中国产区影响偏负,阿根廷等地偏正,总体偏负。三次超强厄尔尼诺对应收货年度中,中国表不雅产量2次加多、1次下降,增产年份平均增幅约10.7%,减产年份降幅约11.1%;好意思国和印度雷同为2次加多、1次下降。
► 价钱与判断:黑海物流风险支合手价钱,暖热厄尔尼诺对下一季小麦的潜在减产影响。短期黑海物流风险仍将支合手价钱;潜在暖热厄尔尼诺对下一季小麦产量的影响。
水稻实验供应仍较充裕,亚洲主产区已插足单产形成要道期,厄尔尼诺天气风险支合手远期价钱预期。中国脉季供给充裕,暖热2027年夏日洪涝风险。
► 厄尔尼诺历史影响:对印度水稻产量负向影响,中国次年存在洪涝风险。中国历史上1982/83、1997/98和2015/16三次强或超强厄尔尼诺之后的1983、1998和2016年均出现彰着长江洪涝,但其他区域增产对消了部分影响,寰球稻谷产量仅1998、2016年阔别下降约1%和0.5%。当前本轮厄尔尼诺仍在快速增强,下一年度需暖热洪涝减产风险。
► 价钱与判断:短期价钱上腾飞间受限,下一年度有减产风险支合手。19次厄尔尼诺时刻,国际稻米价钱上升11次,平均涨幅22%;下落8次,平均跌幅10%。国内弘大库存仍戒指米价涨幅,暖热下一年度减产风险。
自然橡胶旺产季增产仍不足预期,超强厄尔尼诺或进一步压制东南亚供给。
► 厄尔尼诺历史影响:区域各别较大,对印尼有彰着负向影响。三次超强厄尔尼诺对应年份中,公共最大自然橡胶分娩国泰国产量2次加多、1次下降,增产年份平均增幅约9.2%,减产年份降幅约2.2%;印度尼西亚产量和单产均3次下降,越南产量3次加多。
► 价钱与判断:供给偏弱鞭策价钱上升,中期厄尔尼诺供给风险形成支合手。咱们以为,若四季度泰国、印度尼西亚等主产区合手续高温干旱,割胶及胶乳产出受到禁锢,自然橡胶价钱仍有上腾飞间。
风险教唆
极点天气风险:公共主要农业产区濒临厄尔尼诺/拉尼娜局面切换带来的相配降水与干旱挟制,可能对要道孕育期作物单产形成冲击。厄尔尼诺/拉尼娜的发生导致的极点天气发生的时刻、区域和效果亦存在省略情趣,从而可能激发公共农居品价钱阶段性剧烈波动。
地缘关系风险:地区冲突升级若涉及要道口岸或运输通谈,将胜仗阻断公共小麦、玉米等大量农居品的跨区域洞开。地缘垂危花式还可能推升动力与化肥价钱,从老本端传导至栽种利润。
交易摩擦风险:主要破钞国与出口国之间的关税策略休养存在反复可能。交易摩擦升级将迫使供应链在短期内寻求替代开始,加多转运老本与委用蔓延风险,还可能转换公共农居品交易流样式,加重主要品种的区域供需错配。
[1]Definition of Extreme El Niño and Its Impact on Projected Increase in Extreme El Niño Frequency (Wenju Cai等,2017)
Source
著述开始
本文摘自:2026年9月18日也曾发布的《超强厄尔尼诺:强在那处,涨在何处?》
王念念洋 分析员 SAC 执证编号:S0080523070004 SFC CE Ref:BTG198
樊嘉敏 分析员 SAC 执证编号:S0080525120001
陈泰屹 分析员 SAC 执证编号:S0080524020011 SFC CE Ref:BYC424
新浪归拢大平台期货开户 安全快捷有保险
 海量资讯、精确解读,尽在新浪财经APP
累赘剪辑:赵念念远 世博shibo登录入口